


#BIOSPAIN2026 | La biotecnología española muestra capacidad para escalar: 67 plantas y más de 7.000 millones de impacto económico
Los nuevos datos presentados por AseBio en BIOSPAIN 2026 ponen de relieve el potencial industrial del sector y sirven de punto de partida para analizar las oportunidades de la futura Biotech Act II para impulsar el escalado, reforzar la biofabricación y construir cadenas de valor competitivas que permitan convertir la innovación europea en mayor capacidad productiva.
Europa cuenta con investigación de excelencia, empresas innovadoras y capacidades tecnológicas de primer nivel, pero sigue teniendo ante sí un desafío determinante para su competitividad: conseguir que ese potencial se traduzca en más inversión industrial, capacidad productiva y oportunidades de mercado dentro del continente.
La futura Biotech Act II, actualmente en fase de evaluación y elaboración, abre una oportunidad para abordar este reto desde una perspectiva industrial y avanzar hacia un ecosistema capaz no solo de generar innovación biotecnológica, sino también de escalarla, fabricarla y llevarla al mercado en Europa.
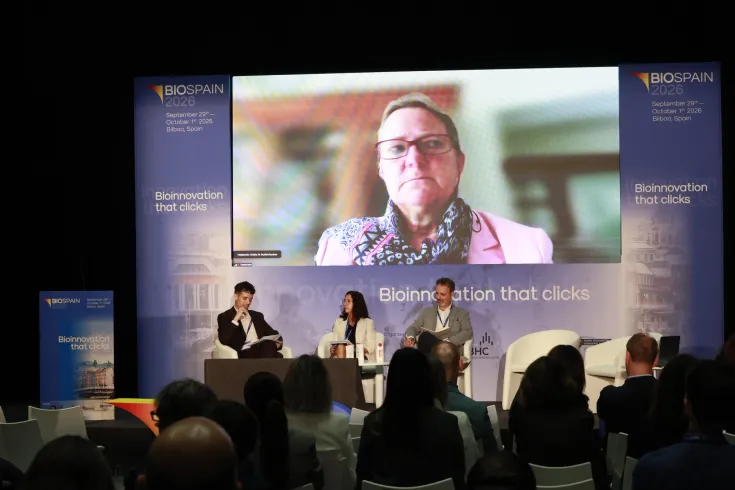
Este desafío ha centrado en BIOSPAIN 2026 la sesión “Biotech Act: Accelerating Biotech Scale-Up and Building Competitive Value Chains in Europe”, moderada por Ion Arocena, director general de AseBio, y con la participación de Kristin Schreiber, directora de Chemicals, Bioeconomy and Retail de DG GROW de la Comisión Europea; Miguel Gómez-Pavón López, director general de Estrategia Industrial y de la Pequeña y Mediana Empresa del Ministerio de Industria y Turismo; y Ana Maria Bravo-Angel, Chair del Industrial Biotechnology Council de EuropaBio.
España cuenta con capacidad industrial, pero el reto está en escalar
Como punto de partida para el debate, AseBio ha presentado las principales conclusiones de un estudio sobre las capacidades industriales de sus socios, que será publicado próximamente y que permite dimensionar la capacidad productiva existente y algunos de los principales retos para su crecimiento.
Los resultados identifican 56 organizaciones con un total de 67 plantas industriales. El 75% dispone de capacidad a escala industrial y el 25% de capacidad semiindustrial. Además, las Contract Development and Manufacturing Organization (CDMO) desempeñan un papel destacado en este ecosistema: cerca de la mitad de las organizaciones identificadas, un 46%, presta este tipo de servicios.
Por ámbitos de actividad, el 70% opera en salud, incluyendo 23 plantas de fabricación de productos biológicos, mientras que otro 22% desarrolla su actividad en biotecnología industrial, en ámbitos como los bioprocesos o la valorización de residuos.
El impacto de estas capacidades supera los 7.000 millones de euros, equivalentes al 0,44% del PIB nacional, y alcanza los 95.000 empleos.
El estudio incorpora además un indicador para analizar la escalabilidad de las organizaciones a partir de tres dimensiones: costes en relación con los ingresos, capacidad para incrementar las ventas y necesidades de capital. Los resultados muestran que más de la mitad presenta indicadores favorables de escalabilidad y que son precisamente las compañías de menor tamaño las que muestran un mayor grado de escalabilidad.
Estos datos han servido como punto de partida para plantear una de las cuestiones centrales del debate: qué necesita Europa para transformar estas capacidades en mayor inversión, escalado y producción industrial.
Del laboratorio a la fábrica: cuatro condiciones para escalar en Europa
Desde la perspectiva de la política industrial española, Miguel Gómez-Pavón López ha situado precisamente en ese salto uno de los principales desafíos. España cuenta con una base de más de 1.100 compañías cuya actividad principal es la biotecnología, pero la cuestión, ha señalado, es cuántas de las tecnologías que generan consiguen llegar finalmente a una instalación industrial y a un mercado estable.
Para avanzar en esa dirección, ha identificado cuatro ámbitos prioritarios: acceso a plantas piloto y de demostración, financiación adaptada a las diferentes etapas de desarrollo, marcos administrativos claros y mejor coordinados y una demanda suficiente que permita construir modelos de negocio viables.
Una cuestión especialmente relevante para las pequeñas y medianas empresas, que necesitan encontrar las capacidades adecuadas para avanzar en su desarrollo sin que estas tengan necesariamente que estar disponibles en su propia región. Gómez-Pavón ha defendido por ello que Europa no necesita reproducir todas las capacidades en todos sus territorios, sino conocer mejor las infraestructuras industriales existentes y conectarlas de forma efectiva.
En este sentido, ha señalado que la European Cluster Collaboration Platform cuenta con más de 1.250 clústeres registrados, pero ha advertido de la necesidad de avanzar desde indicadores centrados en reuniones o actividades hacia resultados capaces de medir las conexiones industriales que realmente se generan. En España, ha añadido, existen más de 250 alianzas registradas con potencial de colaboración entre diferentes actores, pero solo alrededor del 4% están vinculadas con la producción.
La Biotech Act II pondrá el foco en la biotecnología industrial y la biofabricación
Desde la Comisión Europea, Kristin Schreiber ha explicado que la futura Biotech Act II tendrá un foco específico en biotecnología industrial y biofabricación, con el objetivo de abordar de manera conjunta algunos de los obstáculos que dificultan actualmente el escalado de las compañías europeas.
Schreiber ha destacado el cambio que supone que Europa haya comenzado a considerar la biofabricación como una tecnología estratégica, con implicaciones que trascienden a un único sector y obligan a conectar políticas industriales, de bioeconomía, sostenibilidad, mercado único o economía circular.
Este enfoque implica observar toda la cadena de valor: desde la disponibilidad y asequibilidad de la biomasa hasta los procedimientos regulatorios y de autorización, las infraestructuras para probar y escalar nuevas tecnologías o la existencia de mercados capaces de absorber los productos resultantes.
La Comisión trabaja además en diferentes instrumentos para facilitar la financiación del escalado. Entre ellos se encuentran el Bioeconomy Investment Deployment Group, que reúne a entidades financieras, fondos de capital riesgo e inversores institucionales; el Scale-up Europe Fund, orientado a compañías europeas en fases avanzadas de crecimiento; y la propuesta del futuro European Competitiveness Fund, concebido para acompañar el recorrido desde la investigación científica hasta la producción industrial, el lanzamiento al mercado, el despliegue a gran escala y la fabricación.
Crear mercado para la biofabricación
Uno de los mensajes más relevantes de la sesión ha sido que impulsar la oferta no será suficiente si Europa no consigue generar también demanda para las nuevas soluciones biobasadas y biofabricadas.
Schreiber ha avanzado que esta dimensión estará en el centro de la futura Biotech Act II. La Comisión está analizando la creación de mercados tractores en sectores concretos, comenzando por ámbitos con un elevado potencial de transformación como el químico y estudiando también plásticos, polímeros, fibras y textiles, productos de construcción o fertilizantes.
Entre las posibles herramientas que están siendo evaluadas figuran incentivos fiscales, contratos por diferencia, contratación pública verde y medidas específicas para impulsar la demanda, entre ellas posibles requisitos mínimos de contenido procedente de materias primas biobasadas, biomasa, residuos, carbono capturado o productos intermedios biofabricados.
La directora de DG GROW ha subrayado que estas medidas necesitarían una implantación gradual y un calendario transparente que proporcione a las empresas la certidumbre necesaria para acometer inversiones a largo plazo. El objetivo, ha explicado, es construir un verdadero modelo de negocio para la biofabricación en Europa, capaz de favorecer el aumento de escala y contribuir progresivamente a reducir costes.
Competir con productos fósiles en condiciones más equilibradas
Esta necesidad de crear mercado ha sido también uno de los principales mensajes de Ana Maria Bravo-Angel, que ha defendido que Europa dispone de innovación, talento y conocimiento para construir un sector biotecnológico competitivo, pero necesita garantizar que la capacidad productiva y el crecimiento industrial permanezcan en el continente.
Entre las barreras identificadas ha señalado los procedimientos regulatorios, el acceso a plantas piloto y de demostración, la complejidad de los permisos, la disponibilidad de biomasa y la necesidad de generar unas condiciones de competencia más equilibradas entre las nuevas soluciones biobasadas y los productos fósiles ya consolidados.
Bravo-Angel ha puesto el foco en el denominado “green premium”: los productos biobasados compiten inicialmente con alternativas fósiles que acumulan décadas de desarrollo industrial, optimización y producción a escala y que, por tanto, pueden ofrecer costes inferiores.
Además, ha advertido de una posible asimetría: mientras que determinadas innovaciones biotecnológicas deben acreditar aspectos relacionados con la sostenibilidad de sus materias primas o superar nuevas certificaciones, los productos fósiles que pretenden sustituir no necesariamente están sujetos a requisitos equivalentes.
Por ello, ha defendido la necesidad de encontrar un mayor equilibrio entre el principio de precaución y un marco capaz de favorecer la innovación y asumir el riesgo asociado a nuevas tecnologías, especialmente en un contexto en el que las compañías multinacionales pueden decidir en qué regiones desarrollan y escalan sus proyectos.
La financiación, una brecha determinante para el escalado
La financiación aparece como otro de los principales cuellos de botella, especialmente en el momento de dar el salto desde el laboratorio hacia una planta piloto o una primera instalación industrial.
Gómez-Pavón ha diferenciado entre cantidad y calidad de la financiación. Según los datos expuestos durante la sesión, las compañías españolas movilizaron el pasado año más de 100 millones de euros, pero el ticket medio se situó alrededor de los siete millones, una dimensión limitada cuando se trata de financiar instalaciones industriales first-of-a-kind.
La diferencia se amplía al observar el contexto internacional. Gómez-Pavón ha situado en alrededor de 25.000 millones de euros la financiación movilizada en Europa frente a más de 220.000 millones en Estados Unidos, una brecha que puede terminar empujando a compañías europeas a buscar fuera del continente los recursos necesarios para continuar creciendo.
Por ello, además de movilizar más capital, el debate ha puesto de relieve la necesidad de disponer de instrumentos financieros adaptados al riesgo y a las necesidades específicas de cada etapa del desarrollo biotecnológico.
Una oportunidad que Europa debe aprovechar ahora
Los datos adicionales presentados por AseBio durante la sesión permiten concretar dónde se encuentran algunos de estos obstáculos. En salud, las compañías identifican como principales barreras la regulación, la financiación de ciclos largos de desarrollo, las infraestructuras especializadas, el talento y la aceptación. En agroalimentación destacan la incertidumbre regulatoria, la aceptación del consumidor, la presión sobre el precio final, la falta de infraestructuras food-grade, la financiación y la digitalización.
En biotecnología industrial, el principal desafío identificado es precisamente el escalado, condicionado por el acceso a plantas piloto, las dificultades en los procesos downstream, la complejidad de los permisos y el acceso a financiación.
Un conjunto de retos que adquiere especial urgencia ante el avance de otras regiones. Tanto Estados Unidos como China han aparecido durante el debate como referencias de un escenario internacional en el que la competencia por atraer inversión, capacidades industriales y nuevas tecnologías se está intensificando.
En el cierre de la sesión, Ion Arocena ha resumido el desafío señalando que Europa cuenta ya con un diagnóstico y una hoja de ruta compartida entre Comisión Europea, Estados miembro e industria. La Biotech Act II representa ahora una oportunidad para transformar esa hoja de ruta en medidas capaces de acelerar el escalado, consolidar la biofabricación y conseguir que una mayor parte de la innovación generada en Europa pueda también producirse y llegar al mercado desde Europa.